


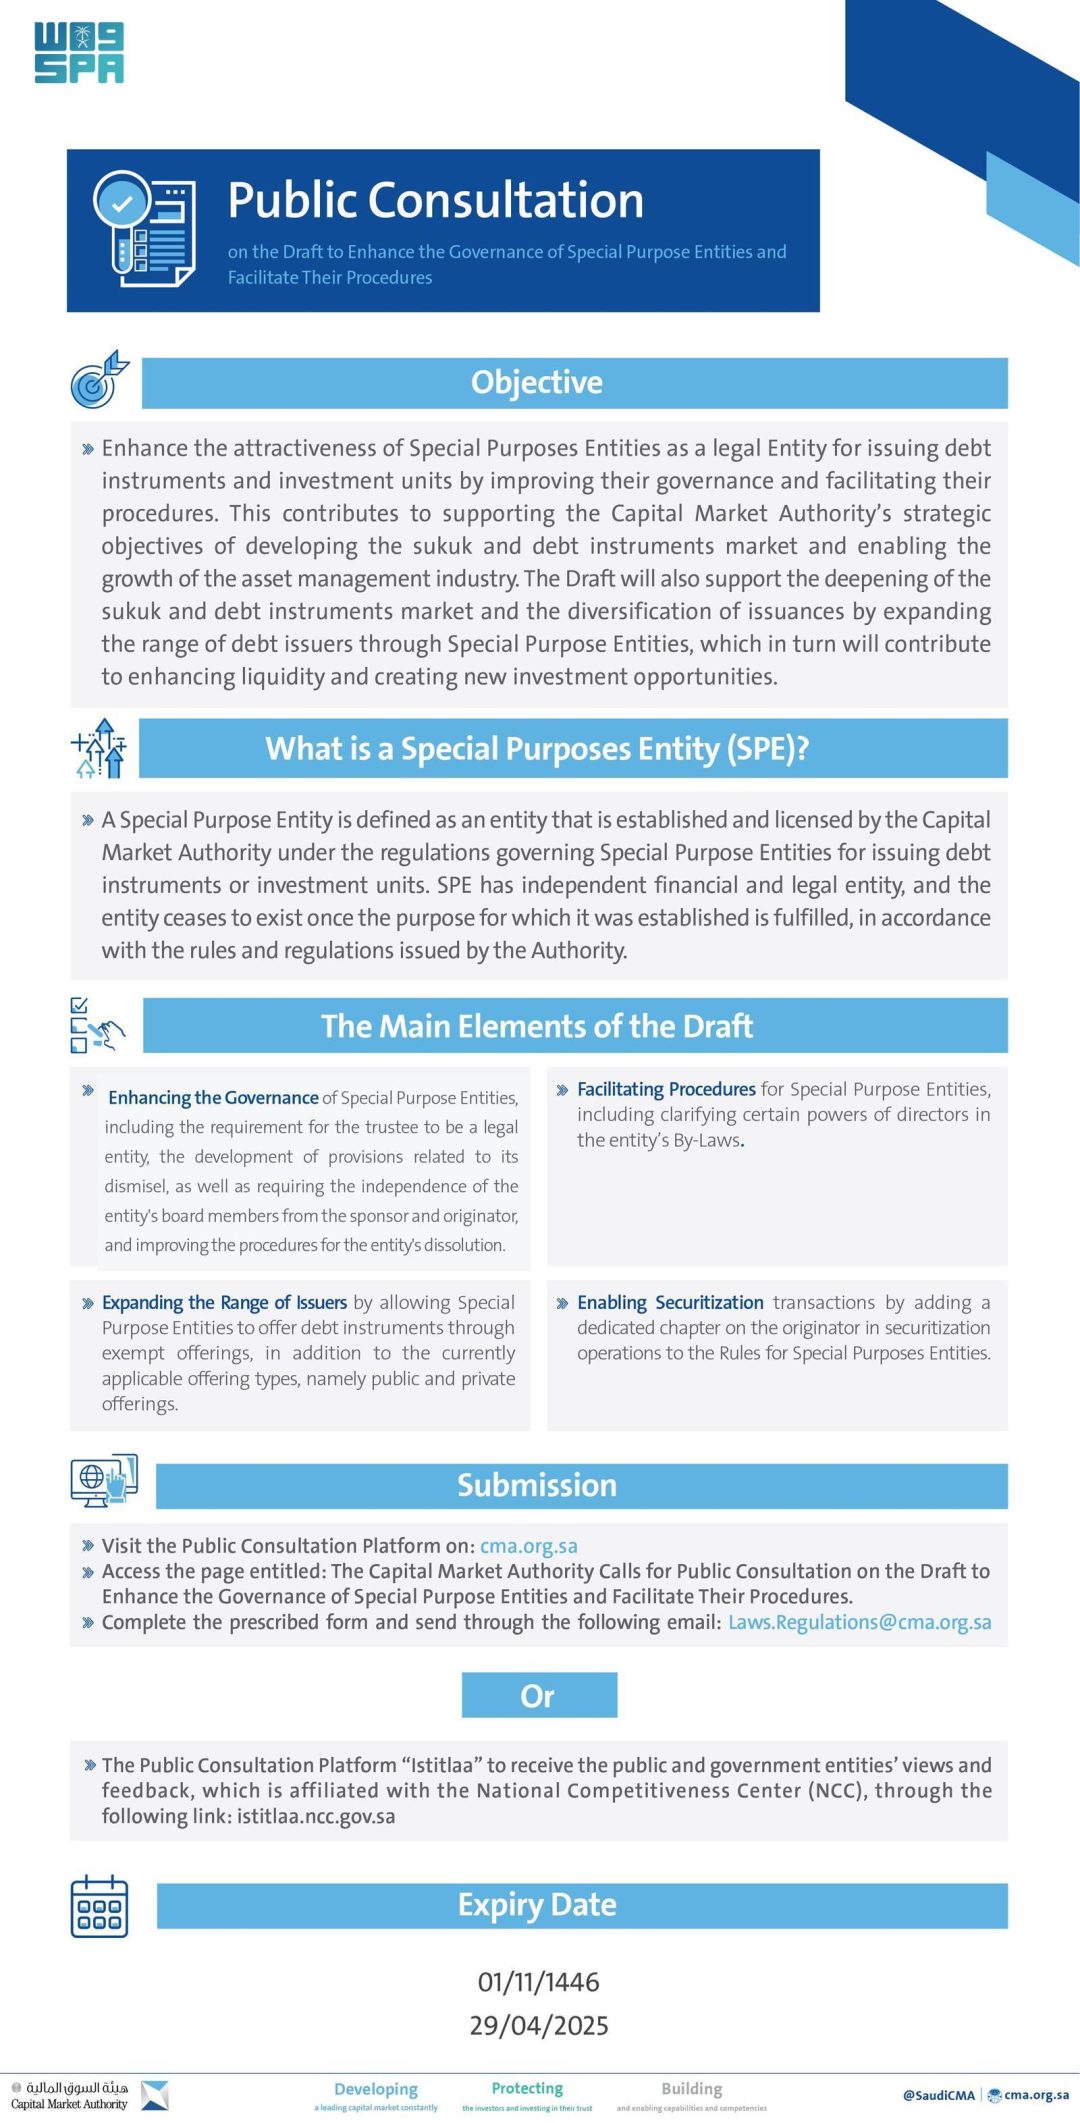
Управление рынка капитала Саудовской Аравии (CMA) открыло публичные консультации по проекту повышения качества управления специальными юридическими лицами (Special Purpose Entities, SPE) и упрощения связанных с ними процедур. Как сообщило государственное агентство SPA 27 марта 2025 года, период консультаций продлится 30 календарных дней и завершится 01/11/1446H, что соответствует 29 апреля 2025 года.
К участию приглашены все заинтересованные стороны и участники рынка капитала. Им предложено направить свои мнения по документу, который затрагивает сразу несколько слоев рынка — от эмитентов долговых инструментов до управляющих фондами и доверительных управляющих.
Проект направлен на повышение привлекательности SPE как юридических лиц для выпуска долговых инструментов и инвестиционных паев. Достичь этого предполагается за счет улучшения управления такими структурами и упрощения процедур их создания и работы. В SPA отмечено, что это поддерживает стратегические цели CMA по развитию рынка сукук и долговых инструментов и по содействию росту индустрии управления активами.
Почему регулятор делает ставку именно на специальные юридические лица, а не на уже действующих эмитентов? Ответ содержится в самом описании целей проекта: SPE рассматриваются как инструмент расширения базы эмитентов долга. Документ, по данным SPA, должен помочь углубить рынок сукук и долговых инструментов, диверсифицировать выпуски за счет расширения круга эмитентов через SPE и в конечном счете повысить ликвидность рынка и создать новые инвестиционные возможности.
Ключевые предлагаемые изменения включают расширение круга допустимых эмитентов — при условии, что это не противоречит применимым законам и нормативным актам, регулирующим деятельность соответствующего лица. Поправки позволяют SPE предлагать долговые инструменты через освобожденные предложения (exempt offerings) в дополнение к публичным и частным размещениям.
Кроме того, поправки дают SPE возможность заниматься деятельностью по секьюритизации в рамках усилий по расширению круга эмитентов. Это еще один канал, через который регулятор рассчитывает увеличить число участников рынка долговых бумаг.
Насколько заметно расширение круга эмитентов может изменить структуру рынка сукук и долговых инструментов? SPA не приводит оценок объема рынка или числа новых эмитентов, которых может затронуть проект. В сообщении указано лишь, что меры направлены на углубление рынка, диверсификацию выпусков, рост ликвидности и появление новых инвестиционных возможностей.
Отдельный блок поправок касается упрощения процедур для SPE и уточнения обязанностей директоров и управляющего фондом — в тех случаях, когда фонд принимает форму специального юридического лица. Эти обязанности предполагается закрепить в уставе (By-Laws) такого лица.
Как именно распределение ответственности между директорами и управляющим фондом повлияет на повседневную работу SPE? Источник описывает это как уточнение обязанностей в уставе, не раскрывая конкретных формулировок проекта. Именно поэтому документ и вынесен на публичное обсуждение: заинтересованные стороны могут представить свои замечания в течение отведенных 30 календарных дней.
Еще одно направление — усиление управления. Проект предусматривает требование, чтобы доверительный управляющий (trustee) был юридическим лицом. Также предлагается улучшить положения об отстранении доверительного управляющего, обеспечить независимость членов совета директоров от спонсора и организатора (originator) и разработать процедуры ликвидации юридического лица.
Почему требование к доверительному управляющему быть юридическим лицом вынесено в отдельный пункт? В сообщении SPA это указано как одна из мер по усилению управления наряду с правилами отстранения trustee и независимостью совета директоров. Конкретные критерии и последствия для действующих доверительных управляющих в тексте не раскрываются.
Независимость членов совета директоров от спонсора и организатора — еще один элемент, который, по описанию SPA, должен повысить качество управления SPE. В сообщении не уточняется, каким образом будет проверяться такая независимость и какие требования предъявляются к раскрытию связей между директорами, спонсором и организатором.
Процедуры ликвидации юридического лица также включены в проект. Это завершающий элемент жизненного цикла SPE, который регулятор предлагает прописать более детально. Как отмечается в сообщении, разработка таких процедур входит в пакет мер по усилению управления.
Что означает для рынка возможность секьюритизации через SPE? SPA связывает ее с задачей расширения круга эмитентов, но не приводит примеров сделок или отраслей, где такая модель может применяться в первую очередь. В тексте она упомянута в одном ряду с расширением круга допустимых эмитентов и освобожденными предложениями долговых инструментов.
Освобожденные предложения, публичные и частные размещения — три формата, которые, согласно проекту, станут доступны SPE для предложения долговых инструментов. Ранее, судя по формулировке SPA, речь шла о более узком наборе возможностей; поправки добавляют освобожденные предложения к уже существующим публичным и частным.
Кто именно может попасть в расширенный круг допустимых эмитентов? В сообщении указано лишь, что расширение не должно противоречить применимым законам и нормативным актам, регулирующим деятельность соответствующего лица. Это оставляет пространство для толкования, которое, вероятно, и станет предметом комментариев в ходе консультаций.
Определение специального юридического лица в сообщении SPA приведено частично: SPE определяется как лицо, учрежденное и лицензированное… — далее текст источника обрывается. Полное определение в доступном фрагменте не приводится.
Сроки консультации привязаны к двум календарям: 30 календарных дней с даты объявления, то есть до 01/11/1446H по хиджре, что соответствует 29 апреля 2025 года. Дата объявления — 27 марта 2025 года, место публикации — Riyadh.
Как регулятор будет учитывать поступившие замечания и изменится ли текст проекта по итогам консультаций? В сообщении SPA этот механизм не описан. Не указано и то, когда именно CMA планирует утвердить финальную версию документа и вступить ли поправки в силу сразу после утверждения.
В сообщении также не раскрыты детали по ряду практических вопросов: не названы конкретные требования к капиталу SPE, не приведены сроки рассмотрения заявок, не указано, затронут ли новые правила уже действующие специальные юридические лица и потребуется ли им приводить свою деятельность в соответствие с обновленными нормами.
Не приводятся в тексте SPA и количественные ориентиры: ожидаемый прирост числа эмитентов, объем новых выпусков сукук и долговых инструментов, а также оценка влияния на ликвидность рынка. Все эти параметры в сообщении описаны качественно, без цифр.
Тем не менее сам набор предложенных изменений охватывает несколько уровней: доступ к рынку (расширение круга эмитентов и форматов предложения), операционную гибкость (упрощение процедур, секьюритизация), корпоративное управление (требования к trustee, его отстранение, независимость совета директоров) и завершение деятельности (процедуры ликвидации).
Именно комплексность пакета отличает его от точечных правок: документ одновременно затрагивает и вход на рынок, и внутреннее устройство SPE, и выход из числа действующих лиц. Как сообщило государственное агентство SPA, цель проекта — повысить привлекательность SPE как юридических лиц для выпуска долговых инструментов и инвестиционных паев.
Для участников рынка капитала окно для комментариев ограничено 30 календарными днями. Заинтересованные стороны, желающие повлиять на финальные формулировки, должны представить свои мнения до 29 апреля 2025 года, то есть до 01/11/1446H.
Что осталось за рамками сообщения? SPA не публикует полный текст проекта, не приводит перечень уже действующих SPE, которых могут коснуться изменения, и не называет ответственное подразделение CMA, куда следует направлять замечания. Не указаны и каналы подачи комментариев — электронная почта, портал или иной механизм. Эти детали в доступном фрагменте источника отсутствуют.
Сколько продлятся публичные консультации CMA по проекту о SPE? По данным SPA, период консультаций открыт на 30 календарных дней и завершается 01/11/1446H, что соответствует 29 апреля 2025 года. Объявление опубликовано 27 марта 2025 года. К участию приглашены все заинтересованные стороны и участники рынка капитала. В сообщении не указано, каким именно образом следует направлять замечания и будет ли срок продлен.
Какие форматы предложения долговых инструментов станут доступны SPE? Поправки позволяют специальным юридическим лицам предлагать долговые инструменты через освобожденные предложения (exempt offerings) в дополнение к публичным и частным размещениям. Это часть мер по расширению круга эмитентов. SPA не уточняет условия освобожденных предложений и не приводит примеров сделок, которые могли бы пройти по такой схеме после утверждения проекта.
Что меняется в требованиях к доверительному управляющему? Проект предусматривает требование, чтобы trustee был юридическим лицом, а также улучшение положений о его отстранении. Эти меры отнесены SPA к блоку усиления управления. Дополнительно проект нацелен на обеспечение независимости членов совета директоров от спонсора и организатора. Конкретные критерии независимости и порядок отстранения в сообщении не раскрываются.
Разрешена ли SPE секьюритизация по новому проекту? Да, поправки дают SPE возможность заниматься деятельностью по секьюритизации. SPA связывает это с усилиями по расширению круга эмитентов. Секьюритизация упомянута в одном ряду с расширением круга допустимых эмитентов и освобожденными предложениями долговых инструментов. Отрасли и типы активов, к которым она может применяться в первую очередь, в сообщении не названы.
Какие цели ставит CMA перед проектом? Проект должен повысить привлекательность SPE как юридических лиц для выпуска долговых инструментов и инвестиционных паев, а также упростить процедуры. По данным SPA, это поддерживает стратегические цели CMA по развитию рынка сукук и долговых инструментов и росту индустрии управления активами. Ожидаемый эффект — углубление рынка, диверсификация выпусков, рост ликвидности и новые инвестиционные возможности.
Что в сообщении SPA осталось нераскрытым? SPA не публикует полный текст проекта и не называет ответственное подразделение CMA или каналы подачи комментариев. Не указаны требования к капиталу SPE, сроки рассмотрения заявок и то, коснутся ли новые правила уже действующих специальных юридических лиц. Также нет количественных ориентиров: ожидаемого числа новых эмитентов и объема выпусков.